Domain opmt.de kaufen?
Wir ziehen mit dem Projekt
opmt.de um.
Sind Sie am Kauf der Domain
opmt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain opmt.de kaufen?
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **


Ähnliche Suchbegriffe für Jahresabschlusses
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
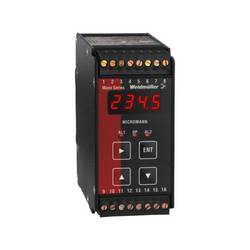
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **


"Welche Bestandteile sind üblicherweise Teil eines Jahresabschlusses?" "Welche Bedeutung hat der Jahresabschluss für das Management einer Organisation?"
1. Zu den üblichen Bestandteilen eines Jahresabschlusses gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss dient dem Management einer Organisation als wichtige Informationsquelle zur Beurteilung der wirtschaftlichen Lage und Entwicklung des Unternehmens. 3. Auf Basis des Jahresabschlusses können strategische Entscheidungen getroffen, Risiken erkannt und Maßnahmen zur Verbesserung der Unternehmensperformance eingeleitet werden. **
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **
-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
Ähnliche Suchbegriffe für Jahresabschlusses
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchholz, Rainer: Grundzüge des Jahresabschlusses nach HGB und IFRSGrundzüge des Jahresabschlusses nach HGB und IFRS , Mit Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Titel der Reihe: Lernbücher für Wirtschaft und Recht##, Autoren: Buchholz, Rainer, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 544, Abbildungen: mit 283 Abbildungen, Keyword: Bilanz; Bilanzierung; Bilanzierungsvorschriften; Bilanzmodernisierungsgesetz; Einzelabschluss; EuGH; GuV-Rechnung; Jahresabschluss; Konzernabschluss; Rechnung; Rechnungslegung; Rechnungslegungsvorschirften, Fachschema: Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Seitenanzahl: XVI, Seitenanzahl: 528, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 544 Blätter, Länge: 238, Breite: 162, Höhe: 38, Gewicht: 946, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2507792,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **
-
"Welche Bestandteile sind üblicherweise Teil eines Jahresabschlusses?" "Welche Bedeutung hat der Jahresabschluss für das Management einer Organisation?"
1. Zu den üblichen Bestandteilen eines Jahresabschlusses gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss dient dem Management einer Organisation als wichtige Informationsquelle zur Beurteilung der wirtschaftlichen Lage und Entwicklung des Unternehmens. 3. Auf Basis des Jahresabschlusses können strategische Entscheidungen getroffen, Risiken erkannt und Maßnahmen zur Verbesserung der Unternehmensperformance eingeleitet werden. **
-
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.