Domain opmt.de kaufen?
Wir ziehen mit dem Projekt
opmt.de um.
Sind Sie am Kauf der Domain
opmt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain opmt.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
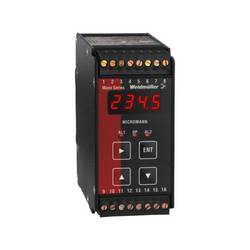
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
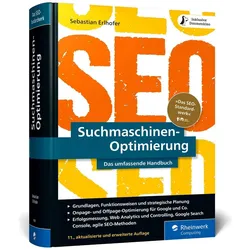
Suchmaschinen-Optimierung, Fachbücher von Sebastian ErlhoferDas Handbuch bietet Einsteigern und Fortgeschrittenen fundierte Informationen zu allen relevanten Bereichen der Suchmaschinen-Optimierung. Neben ausführlichen Details zur Planung und Erfolgsmessung reicht das Spektrum von der Keyword-Recherche, der Onpage-Optimierung über erfolgreiche Methoden des Linkbuildings bis hin zu Ranktracking und Monitoring. Anschauliche Beispiele ermöglichen Ihnen die schnelle Umsetzung in der Praxis, z. B. im Bereich Ladezeitoptimierung und Responsive Webdesign. Aus dem Inhalt: Überblick über SEO Suchmaschinen verstehen Funktionsweisen von Google Keyword-Recherche Website-Struktur optimieren Planung und Durchführung Google-Ranking erhöhen Ziele und KPIs Gewichtung und Relevanz Zentrale Onpage-Faktoren Linkbuilding Duplicate Content Spam-Vermeidung Suchmaschinen-optimierte Texte schreiben CMS, Weblogs und Online-Shops Tracking Web Analytics und Controlling Usability und SEO Content Marketing Die Fachpresse zur Vorauflage: Phototravellers.de: »Buchtipp!«.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Prozess- und Operations-Management in Wertschöpfungsnetzwerken, Fachbücher von Jan Kraner, Daniel Peter, Bruno R. WaserDas Fachbuch "Prozess- und Operations-Management in Wertschöpfungsnetzwerken" bietet eine umfassende Analyse der zentralen Aspekte der Prozessorientierung in modernen Unternehmen. Die Autoren Daniel Peter, Jan Kraner und Bruno R. Waser beleuchten die Herausforderungen und Chancen, die sich aus der Digitalisierung, Internationalisierung und dem Streben nach nachhaltiger Leistungserstellung ergeben. In der siebten Auflage, die 2025 veröffentlicht wird, wird das Thema aus einer wirtschaftlichen und rechtlichen Perspektive behandelt und bietet somit wertvolle Einblicke für Studierende und Fachleute gleichermassen. Mit 399 Seiten im kartonierten Einband ist das Buch sowohl informativ als auch praktisch gestaltet. Es richtet sich an Leser, die ein vertieftes Verständnis für die Dynamiken in Wertschöpfungsnetzwerken entwickeln möchten und die Bedeutung von effizienten Prozessen in einer zunehmend vernetzten und globalisierten Wirtschaft erkennen. Die klare Struktur und die fundierte Analyse machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Trends und Herausforderungen im Prozess- und Operations-Management auseinandersetzen.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
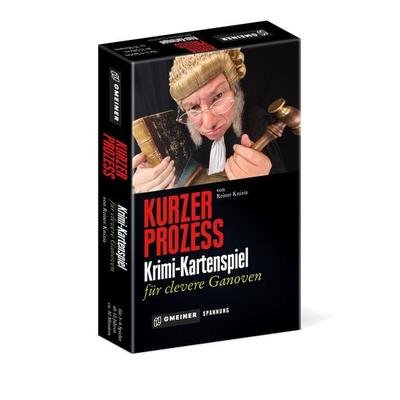
Kurzer ProzessAuch Verbrecher Machen Urlaub. Im Zweiten Teil Der Erfolgsserie „crime Master“ Warten Urlaubsregionen In Deutschland, Österreich Und Der Schweiz Darauf, Unter Die Lupe Genommen Zu Werden. Viele Hinweise Gibt Es Nicht: Ein Paar Zum Teil Recht...11,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suchmaschinen-Optimierung, Fachbücher von Sebastian ErlhoferDas Handbuch bietet Einsteigern und Fortgeschrittenen fundierte Informationen zu allen relevanten Bereichen der Suchmaschinen-Optimierung. Neben ausführlichen Details zur Planung und Erfolgsmessung reicht das Spektrum von der Keyword-Recherche, der Onpage-Optimierung über erfolgreiche Methoden des Linkbuildings bis hin zu Ranktracking und Monitoring. Anschauliche Beispiele ermöglichen Ihnen die schnelle Umsetzung in der Praxis, z. B. im Bereich Ladezeitoptimierung und Responsive Webdesign. Aus dem Inhalt: Überblick über SEO Suchmaschinen verstehen Funktionsweisen von Google Keyword-Recherche Website-Struktur optimieren Planung und Durchführung Google-Ranking erhöhen Ziele und KPIs Gewichtung und Relevanz Zentrale Onpage-Faktoren Linkbuilding Duplicate Content Spam-Vermeidung Suchmaschinen-optimierte Texte schreiben CMS, Weblogs und Online-Shops Tracking Web Analytics und Controlling Usability und SEO Content Marketing Die Fachpresse zur Vorauflage: Phototravellers.de: »Buchtipp!«.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
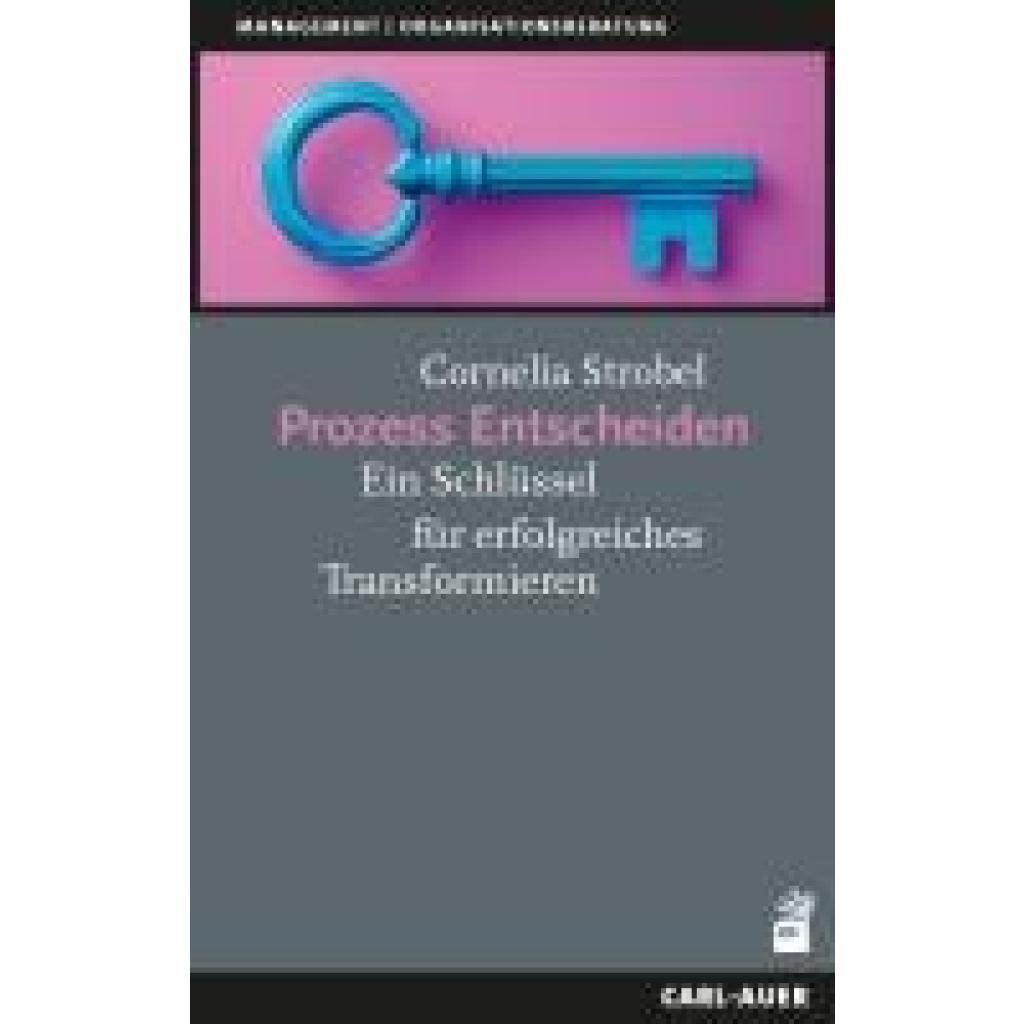
Strobel, Cornelia: Prozess EntscheidenProzess Entscheiden , Intelligent entscheiden Dieses Buch widmet sich dem komplexen Thema des Entscheidens in und von Organisationen. Im Mittelpunkt steht das Gestalten des Entscheidensprozesses insbesondere in Transformationsvorhaben. Cornelia Strobel zeigt auf, dass erfolgreiches Transformieren andere Formen des Entscheidens braucht, und beschreibt die zentralen Einflussfaktoren: eine Entscheidenskultur, das Zusammenspiel von Teams und Netzwerken sowie das Verhalten des Einzelnen in seiner jeweiligen Rolle bzw. Funktion. Als Kern im Prozess Entscheiden - Verantworten - Handeln identifiziert sie das Riskieren: ohne Riskieren kein Entscheiden; keine Entscheidung ohne Risiko. Im Buch werden Modelle, Methoden und Instrumente zum Gestalten von Transformationsprozessen mit dem Fokus "Entscheiden" vorgestellt und deren Wirkung an konkreten Beispielen aus der Organisationswelt beleuchtet. Sie zeigen auf, wie Entscheidungsprozesse in Organisationen konkret ausgestaltet werden können. Das Buch ist als Expedition auf einen unbekannten Kontinent konzipiert. Es startet mit dem Reisegrund, der Vorbereitung und besucht unterschiedliche Orte, Sehenswürdigkeiten. Die roten Fäden zur Route bilden das Pentaeder Modell sowie Lernen und Verlernen. Die Autorin: Cornelia Strobel, Dr., Dipl.-Chem.; hypnosystemische Organisationsberaterin, Coach und Teamentwicklerin (DBVC); Ausbilderin und Supervisorin; Inhaberin von Transform Organizations; Lehrbeauftragte an der KSH München. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250320, Titel der Reihe: Management (Carl Auer System)##, Autoren: Strobel, Cornelia, Seitenzahl/Blattzahl: 180, Keyword: Beratungsprozess; Dialog; Entscheiden; Entscheidungskultur; Entscheidungsprozess; Führen; Führung; Interaktionsprozesse; Kollaboration; Kommunikationsprozesse; Konflikt; Perspektivenvielfalt; Prozess; Risiko; Rolle; Teams; Transformation; Transformationsprozess; Verantwortung, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Entscheidungstheorie, Fachkategorie: Management: Entscheidungstheorie, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 19, Gewicht: 286, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.