Domain opmt.de kaufen?
Wir ziehen mit dem Projekt
opmt.de um.
Sind Sie am Kauf der Domain
opmt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain opmt.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **


Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
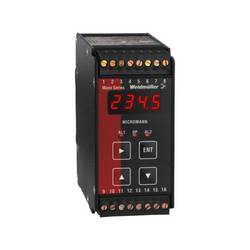
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wer zahlt die verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel vom Arbeitgeber oder von einer anderen Organisation gezahlt, die die Reisekosten des Mitarbeiters übernimmt. Diese Pauschale dient dazu, die Kosten für Verpflegung während dienstlicher Reisen abzudecken. Sie wird unabhängig von tatsächlich entstandenen Kosten gezahlt und variiert je nach Reisedauer und Reiseland. In einigen Fällen kann es auch vorkommen, dass der Mitarbeiter die Verpflegungspauschale zunächst selbst bezahlt und dann im Nachhinein erstattet bekommt. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **


Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wer zahlt die verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel vom Arbeitgeber oder von einer anderen Organisation gezahlt, die die Reisekosten des Mitarbeiters übernimmt. Diese Pauschale dient dazu, die Kosten für Verpflegung während dienstlicher Reisen abzudecken. Sie wird unabhängig von tatsächlich entstandenen Kosten gezahlt und variiert je nach Reisedauer und Reiseland. In einigen Fällen kann es auch vorkommen, dass der Mitarbeiter die Verpflegungspauschale zunächst selbst bezahlt und dann im Nachhinein erstattet bekommt. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kasikci, Ismail: Planung von ElektroanlagenPlanung von Elektroanlagen , Theorie, Vorschriften, Praxis , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 3., vollständig überarbeitete und erweiterte Aufl. 2018, Erscheinungsjahr: 201811, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Autoren: Kasikci, Ismail, Auflage: 18003, Auflage/Ausgabe: 3., vollständig überarbeitete und erweiterte Aufl. 2018. 3., Vollst. Ube, Seitenzahl/Blattzahl: 649, Abbildungen: 30 farbige Abbildungen, 30 farbige Tabellen, Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Machinery, Keyword: Elektrotechnik;Normen;Technische Grundlagen;Mittelspannungsanlagen;Schutztechnik;Drehstromtechnik;komplexe Rechnung;Wechselstromtechnik;Kurzschluss und Erdschluss;Drehstromnetz;Lastflussrechnung, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Elektronik - Elektroniker~Nachrichtentechnik~Berufsbildung~Bildung / Berufsbildung~Technik~Maschinenbau, Fachkategorie: Elektronik, Nachrichtentechnik~Technisches Handwerk~Maschinenbau, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 248, Breite: 174, Höhe: 40, Gewicht: 1372, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,200,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.